obligations d’assurance
Obligation vérifiée le 14 mars 2026.
Oui, le façadier ou l’applicateur d’ITE doit souscrire une assurance de responsabilité décennale lorsque les travaux réalisés peuvent engager sa responsabilité sur le fondement des articles 1792 et suivants du code civil. L’article L. 241-1 du code des assurances impose cette couverture aux constructeurs concernés avant l’ouverture du chantier. Le champ dépend des travaux exécutés et de l’activité déclarée au contrat.
En bref
- Les travaux de ravalement de façade ne relèvent pas automatiquement de la décennale. Leur nature, leur ampleur et les désordres susceptibles d’apparaître comptent.
- L’isolation thermique par l’extérieur peut engager la responsabilité décennale si elle constitue une opération de construction et si les dommages répondent aux critères légaux.
- Le libellé de l’activité assurée doit correspondre aux prestations réellement réalisées, notamment la pose d’enduit de façade, l’ITE et l’étanchéité de façade.
- Une attestation ne permet pas, à elle seule, de confirmer la prise en charge d’un sinistre particulier. Le contrat et les circonstances doivent être examinés par l’assureur.
Cette page concerne les entreprises qui réalisent des travaux de façade ou appliquent une isolation thermique par l’extérieur en France. Elle distingue la garantie décennale du constructeur de l’assurance dommages-ouvrage du maître d’ouvrage et ne détermine pas l’issue d’un sinistre individuel.
Quels travaux de façade peuvent relever de la responsabilité décennale ?
L’article 1792 du code civil, dans sa version en vigueur au 14 mars 2026, pose une responsabilité de plein droit du constructeur pour les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. La responsabilité décennale peut donc concerner un façadier lorsque ses travaux entrent dans le champ de la construction et que les désordres atteignent ce niveau de gravité. Le simple fait de travailler sur une façade ne suffit pas à trancher.
Les travaux de ravalement de façade couvrent des opérations très différentes. Un nettoyage ou une remise en peinture sans modification importante ne présente pas le même profil qu’une réfection complète du revêtement, une reprise d’éléments de façade ou une intervention qui assure une fonction de protection contre l’eau. La qualification dépend de l’opération réellement exécutée, des matériaux employés et du rôle du revêtement dans l’ouvrage.
Une dégradation esthétique isolée, telle qu’une différence de teinte ou un défaut d’aspect, ne suffit pas à caractériser un dommage décennal. La situation peut être différente si des infiltrations provoquent des atteintes au bâtiment, si un revêtement se détache et crée un risque, ou si l’enveloppe ne remplit plus sa fonction. Il ne s’agit pas d’une règle automatique applicable à tout chantier : la gravité et les conséquences du dommage s’apprécient au cas par cas.
La fonction de la façade compte autant que le geste exécuté
La pose d’enduit de façade peut participer à la protection de l’ouvrage contre les intempéries. Une fissuration superficielle et une perte d’étanchéité générant des infiltrations n’ont donc pas nécessairement la même portée. Pour documenter la prestation, le devis, les plans, les fiches techniques, les prescriptions de pose et le procès-verbal de réception décrivent le travail accompli et sa fonction.
L’article 1792-2 du code civil, dans sa version en vigueur au 14 mars 2026, traite certains éléments d’équipement indissociables. Son application exige une analyse de la nature de l’élément et de son incorporation à l’ouvrage. Il ne suffit pas qu’un produit soit fixé au mur pour conclure à une qualification juridique précise.
La responsabilité décennale ne se confond donc ni avec une garantie générale de qualité, ni avec la garantie de parfait achèvement. Un façadier doit d’abord identifier la mission exacte qu’il accepte, puis vérifier si cette activité figure dans son contrat d’assurance. Cette vérification s’effectue avant l’intervention, pas au moment où le client demande des explications après l’apparition d’un désordre.
Pourquoi l’isolation thermique par l’extérieur demande une vérification distincte ?
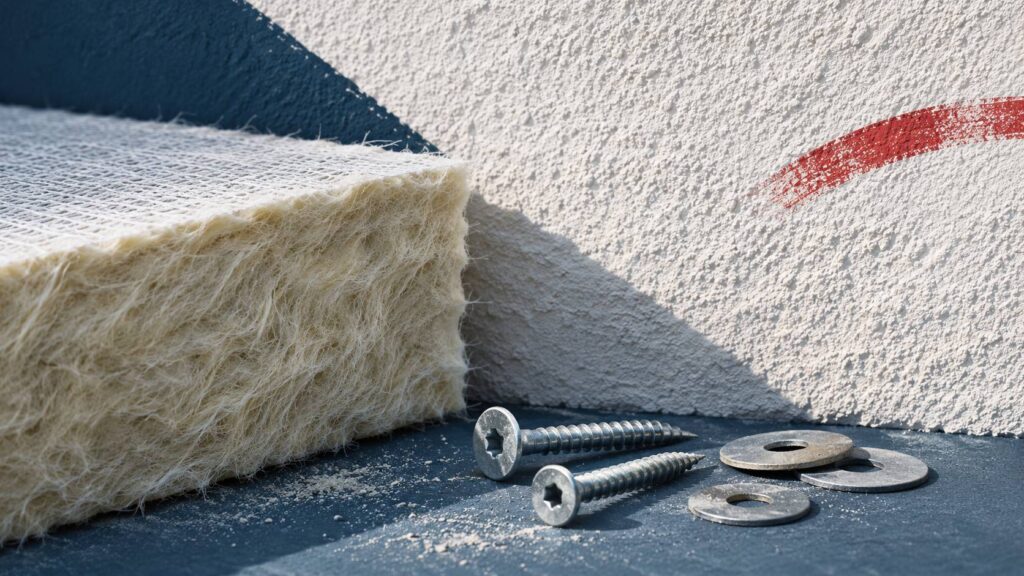
L’isolation thermique par l’extérieur associe généralement plusieurs composants : isolant, fixation, sous-enduit, armature et finition. Leur assemblage forme un système dont la tenue, la protection contre l’humidité et la continuité influent sur le comportement de la façade. L’applicateur ne peut donc pas réduire sa mission à la seule pose d’un matériau si le marché lui confie la mise en œuvre d’un système complet.
La garantie décennale ITE n’est pas une catégorie autonome qui s’applique à toute prestation portant ce nom. Le critère juridique reste celui des articles 1792 et suivants du code civil, en lien avec la nature de l’ouvrage et la gravité du dommage. Une erreur de mise en œuvre peut, selon ses conséquences, relever d’un régime de responsabilité différent d’un dommage qui compromet la solidité ou rend le bâtiment impropre à son usage.
Le système posé et le périmètre de mission
Le devis doit permettre de distinguer la fourniture des matériaux, la préparation du support, la pose de l’isolant, les finitions et les raccords avec les menuiseries ou les éléments de toiture. Ces détails ont une utilité pratique : ils montrent quelles opérations l’entreprise a acceptées et évitent de confondre l’intervention de l’applicateur avec celle d’un autre corps d’état. Ils ne remplacent pas les stipulations du contrat d’assurance.
Les points singuliers méritent une description précise. Le traitement des appuis, des tableaux, des descentes d’eau, des joints et des traversées peut influer sur l’étanchéité de façade. Si le marché prévoit une intervention limitée à la pose de panneaux, cette limite doit apparaître dans les documents contractuels et correspondre au travail effectué. À l’inverse, une entreprise qui réalise aussi les finitions et les raccords doit vérifier que son activité déclarée englobe ces opérations.
Le support existant est un autre élément à consigner. Un mur présentant des fissures, des traces d’humidité ou une adhérence insuffisante peut nécessiter une préparation ou une réserve écrite. Cette documentation ne décide pas de la prise en charge d’un sinistre, mais elle précise les conditions dans lesquelles le chantier a été accepté et exécuté. Les prescriptions du fabricant et les documents techniques applicables au système posé doivent également être identifiés.
Il faut enfin distinguer la garantie décennale de la garantie des travaux de façade au sens courant. Une promesse commerciale ou contractuelle de reprise ne modifie pas, à elle seule, les conditions légales de la responsabilité décennale. L’entreprise doit comparer son activité réelle au libellé de ses conditions particulières, notamment lorsqu’elle passe du ravalement à l’ITE ou ajoute des prestations d’étanchéité. En cas de désaccord sur la portée d’une clause, l’analyse relève de l’assureur ou d’un avocat.
Que doit couvrir l’assurance décennale du façadier ou de l’applicateur ?
L’article L. 241-1 du code des assurances, dans sa version en vigueur au 14 mars 2026, impose une assurance à toute personne dont la responsabilité décennale peut être engagée au titre des articles 1792 et suivants du code civil. Le texte vise les constructeurs concernés par cette responsabilité, et non une liste de métiers dont le seul intitulé déclencherait mécaniquement la même couverture. L’activité effectivement exercée reste déterminante.
Pour une assurance décennale façadier, l’entreprise doit vérifier que les activités déclarées correspondent exactement à ses travaux. Un libellé limité au ravalement peut ne pas décrire une intervention comprenant une isolation extérieure, la pose d’un système enduit ou des travaux d’étanchéité. Le nom utilisé sur une brochure ou un devis ne remplace pas le libellé contractuel figurant aux conditions particulières.
Comparer le chantier au libellé des activités assurées
Avant la signature d’un marché, rapprochez les tâches prévues des activités mentionnées sur l’attestation et dans les documents contractuels. Pour une mission comprenant la préparation du support, la pose d’isolant, le traitement des points singuliers et la finition, il faut vérifier que le contrat décrit ces opérations ou qu’un écrit de l’assureur confirme leur inclusion. Une attestation valide ne prouve pas à elle seule que chaque prestation du chantier entre dans le champ garanti.
Le document doit aussi être examiné pour sa période de validité, son bénéficiaire, les techniques admises et les éventuelles limites territoriales ou contractuelles. Les plafonds, franchises et exclusions ne peuvent pas être présentés de façon générale sans consulter les conditions générales et particulières de l’assureur concerné. Ces documents varient d’un contrat à l’autre ; aucun contrat type ne peut être substitué à celui que l’entreprise a réellement souscrit.
La liste suivante sert à rapprocher le marché et les pièces d’assurance. Elle ne constitue pas une décision sur la couverture d’un sinistre.
- Relevez les opérations prévues au devis, y compris les finitions et les raccords.
- Comparez-les au libellé exact des activités portées aux conditions particulières.
- Vérifiez la période de validité de l’attestation à la date d’ouverture du chantier.
- Demandez une confirmation écrite à l’assureur si le libellé ne décrit pas clairement l’ITE ou l’étanchéité.
- Conservez le devis accepté, les plans, les fiches produits et les procès-verbaux de réception.
La mention « assurance applicateur ITE » peut être utile dans un échange professionnel, mais elle ne garantit pas une portée uniforme entre les contrats. Le document déterminant reste le contrat souscrit, lu avec ses activités déclarées et ses clauses. Les conditions générales publiques d’un assureur ne peuvent pas être attribuées à un autre ; en l’absence du contrat de l’entreprise, il est impossible de décrire ses garanties ou exclusions précises.
Si le client réclame une attestation avant le chantier et que les activités ne correspondent pas, transmettre un document sans clarification crée une discordance documentaire. L’entreprise peut demander à son assureur une confirmation ou une modification écrite avant de commencer les travaux. En cas de contestation juridique sur une clause ou un refus de garantie, l’avis d’un avocat ou la saisine du Médiateur de l’Assurance dépend des conditions de recevabilité de la demande.
Comment distinguer l’entreprise principale, le sous-traitant et le maître d’ouvrage ?
Le façadier qui contracte directement avec le maître d’ouvrage intervient comme constructeur au sens des règles applicables lorsque sa mission et les travaux peuvent engager sa responsabilité décennale. L’article L. 241-1 du code des assurances lie l’obligation d’assurance à cette responsabilité, et non au seul fait d’être immatriculé comme artisan. La qualification dépend des travaux confiés et du régime de responsabilité susceptible de s’appliquer.
Le sous-traitant occupe une position différente. Il n’est pas, du seul fait de son contrat de sous-traitance, lié au maître d’ouvrage par la responsabilité décennale présumée dans les mêmes conditions que le constructeur contractuel. Sa responsabilité peut toutefois être recherchée par l’entreprise principale sur un fondement contractuel, selon les faits et les contrats. Cette différence ne dispense pas de lire les clauses d’assurance : un contrat peut prévoir des garanties de responsabilité civile professionnelle ou d’autres extensions, avec des limites spécifiques.
La chaîne contractuelle doit rester lisible
Sur un chantier d’ITE, plusieurs entreprises peuvent intervenir sur le support, l’isolation, les menuiseries ou les finitions. Le marché principal, les contrats de sous-traitance et les attestations doivent permettre d’identifier qui réalise chaque lot. Une attestation ne transfère pas la responsabilité d’une entreprise à une autre et ne remplace pas l’accord écrit sur le périmètre des tâches.
Le maître d’ouvrage a, pour sa part, une obligation distincte. L’article L. 242-1 du code des assurances, dans sa version en vigueur au 14 mars 2026, prévoit en principe une assurance dommages-ouvrage pour la personne qui fait réaliser des travaux de construction, sous réserve des exceptions prévues par le texte. Cette assurance est souscrite par le maître d’ouvrage, avant l’ouverture du chantier, et ne se confond pas avec la responsabilité civile décennale de l’entreprise.
Le tableau distingue les rôles sans prétendre trancher une situation contentieuse. Les références légales sont les articles L. 241-1 et L. 242-1 du code des assurances ainsi que l’article 1792 du code civil, dans leurs versions en vigueur au 14 mars 2026.
| Intervenant | Rôle dans l’opération | Assurance à distinguer | Vérification documentaire |
|---|---|---|---|
| Façadier contractant direct | Exécute des travaux confiés par le maître d’ouvrage | Responsabilité décennale si sa responsabilité peut relever des articles 1792 et suivants | Activités déclarées, période et périmètre du contrat |
| Applicateur sous-traitant | Réalise une partie du lot pour l’entreprise principale | Responsabilité contractuelle envers l’entreprise principale et garanties prévues au contrat | Mission sous-traitée et garanties effectivement stipulées |
| Maître d’ouvrage | Fait réaliser l’opération de construction | Assurance dommages-ouvrage, selon l’article L. 242-1 et ses exceptions | Contrat souscrit avant le chantier lorsque le texte l’exige |
Les documents de chantier ne doivent pas confondre assurance de responsabilité du constructeur et dommages-ouvrage. La première concerne la responsabilité de l’entreprise ; la seconde relève du maître d’ouvrage et suit un régime différent. Lorsqu’un marché impose une garantie qui semble sans rapport avec le rôle de l’intervenant, il faut demander au donneur d’ordre de préciser le texte ou la clause qui fonde sa demande.
Que faire si l’attestation ne mentionne pas clairement l’ITE ?
Une attestation doit être rapprochée du chantier précis, et non lue comme une preuve générale de couverture de toute activité de façade. Si elle mentionne seulement le ravalement, alors que le marché comprend une isolation thermique par l’extérieur, il faut obtenir une réponse écrite de l’assureur sur le périmètre assuré. Le libellé imprimé ne peut pas être élargi par la seule intention de l’entreprise ou par une interprétation du client.
Cette vérification doit intervenir avant l’ouverture du chantier. L’article L. 241-1 du code des assurances impose la souscription de l’assurance décennale aux constructeurs concernés ; la date d’effet et les activités couvertes doivent donc être compatibles avec les travaux entrepris. La remise d’une attestation après le début du chantier ne remplace pas une confirmation que la garantie était acquise pour l’activité au moment requis.
Les pièces qui permettent une vérification utile
Réunissez l’attestation, les conditions particulières, le devis accepté et, si possible, les documents techniques décrivant le système d’ITE. La demande à l’assureur doit nommer clairement les opérations : préparation du support, fixation de l’isolant, mise en œuvre de l’enduit, traitement des raccords ou travaux d’étanchéité. Une question générale sur le fait d’être « assuré pour la façade » laisse trop de place à une réponse qui ne précise pas l’activité concernée.
La confirmation obtenue doit être conservée avec les pièces du marché. Si l’assureur indique qu’un avenant est nécessaire, l’entreprise doit attendre que l’extension prenne effet avant d’exécuter les travaux concernés. L’existence d’un échange oral ou la mention d’un métier sur un document commercial ne remplace pas un écrit contractuel. Aucun montant de prime ne peut être déduit de ces éléments sans offre propre au risque et aux données de l’entreprise.
Pour la réparation des désordres de façade, les premières démarches relèvent du dossier et du contrat concernés. Il n’est pas possible de conclure ici qu’un sinistre particulier sera pris en charge : l’assureur apprécie la demande au regard des garanties, exclusions, faits déclarés et pièces produites. En cas de refus, le professionnel peut solliciter le service de réclamation de son assureur, puis le Médiateur de l’Assurance lorsque les conditions de saisine sont réunies, ou demander conseil à un avocat.
La vérification factuelle présentée ici porte sur les textes cités, et non sur des conditions générales d’assureur qui n’ont pas été fournies. Pour une décision de souscription ou une confirmation de garantie, seul l’assureur peut répondre sur son contrat. L’entreprise doit faire correspondre l’attestation et le périmètre réel de chaque marché avant de s’engager.
La lecture d’une attestation reste liée au libellé exact des activités et aux pièces contractuelles. La vidéo recherchée complète cette démarche documentaire sans remplacer l’examen du contrat.
Un ravalement de façade est-il toujours soumis à la décennale ?
Non. Le seul intitulé « ravalement » ne suffit pas. L’application de la responsabilité décennale dépend de la nature des travaux et de la gravité des dommages au regard de l’article 1792 du code civil.
Une attestation de ravalement couvre-t-elle automatiquement l’ITE ?
Non. Il faut vérifier le libellé des activités déclaré aux conditions particulières et demander une confirmation écrite à l’assureur si l’isolation thermique par l’extérieur n’est pas clairement mentionnée.
Le sous-traitant doit-il avoir la même assurance décennale que l’entreprise principale ?
Le sous-traitant n’est pas dans la même relation contractuelle avec le maître d’ouvrage que l’entreprise principale. Sa responsabilité et ses garanties doivent être examinées au regard de son contrat de sous-traitance et de ses propres contrats d’assurance.
Qui souscrit l’assurance dommages-ouvrage ?
Le maître d’ouvrage est concerné par l’article L. 242-1 du code des assurances, sous réserve des exceptions prévues par le texte. Cette assurance est distincte de la responsabilité civile décennale souscrite par le constructeur.
Le dossier complet Assurance décennale : qui doit la souscrire et pour quoi